
Pour les banques, la semaine passée a ressemblé à une sorte d’exercice de protection contre les attaques informatiques, mais qui aurait mal tourné.
En quelques jours, le Paraguay a vu sa banque numérique vedette s’effondrer et emporter avec elle le président de la République, le Crédit Mutuel Arkéa a découvert qu’on l’avait discrètement détroussé d’une centaine de millions d’euros, et 128 caisses Shinkin de l’ouest du Japon se sont retrouvées paralysées d’un seul coup, guichets, distributeurs et banque en ligne compris.
Le coupable rapidement exhibé fut, sans surprise, l’intelligence artificielle, arme nouvelle qui donne des boutons aux politiciens et, aux pirates, une puissance de feu contre laquelle voyez-vous il est bien difficile de se prémunir. La menace serait inédite, les attaques d’une sophistication jamais vue, et les malheureuses institutions, victimes d’un progrès technique qui les dépasse.

C’est aussi commode que faux.
Car derrière les attaques récentes, foin de génie algorithmique : Ueno, c’est une fraude d’initiés à l’ancienne : des dirigeants qui prêtent quelque 146 millions de dollars à des sociétés de leur propre groupe, sous la surveillance d’un patron de la banque centrale issu… d’Ueno, nommé par un président qui fut actionnaire de la maison mère.
Shinkin, c’est une banale panne d’équipement de communication, qui ne paralyse un pan entier du pays que parce que la quasi-totalité des caisses partagent le même système central.
Quant à Arkéa, c’est l’ordinateur compromis d’un prestataire disposant d’accès assez (trop ?) larges pour taper dans les fonds propres de la banque, et quelque 178 retraits vers une plateforme crypto qui ont surtout fait tiquer… la plateforme crypto. La banque, elle, évoque entre deux sourires crispés un incident « aujourd’hui maîtrisé » et assure que ses clients n’en subiront aucune conséquence.
Bref, pas plus d’IA que de beurre en broche ou, plutôt, d’hygiène informatique de base : authentification à double facteur, droits d’accès limités au strict nécessaire, détection des comportements anormaux. Rien de nouveau et tout qui exige que quelqu’un, quelque part, fasse son travail.
Travail trop souvent relégué à l’État qui, de son côté… centralise toujours tout ce qu’il peut.
Ainsi, en France, cette centralisation s’appelle FICOBA, un fichier dodu qui recense depuis 1971 tous les comptes, livrets et coffres ouverts dans le pays, que les banques doivent obligatoirement alimenter, auquel aucun citoyen ne peut se soustraire, et que fisc, Sécurité sociale, Tracfin, notaires ou officiers de police judiciaire consultent quelque 40 millions de fois par an.
Autant de portes, autant de clés, et on se souvient comment Bercy s’est fait piller sans vergogne… Et à de multiples reprises ! On apprendra plus tard, au détour d’une réponse ministérielle, que l’accès des partenaires n’a été rétabli fin mars que « dans des conditions très restrictives ». Sous-entendu : elles ne l’étaient pas avant. L’audit de l’ANSSI commandé dans la foulée est consternant : ni le fisc ni l’Agence n’ont détecté les vols, l’ANSSI ayant transmis deux adresses IP suspectes le 6 août sans prévenir Bercy avant le 12. Les règles existaient mais personne ne les appliquait.
Et alors que le contribuable a eu droit à sa double authentification depuis plus d’un an, Bercy nous a depuis promis de généraliser l’authentification renforcée à tous ses agents d’ici fin 2026. Bilan : pour payer une paire de chaussettes, il faut deux facteurs mais pour fouiller les comptes de tout un pays, un mot de passe suffit.
Et si l’IA joue un rôle, ce n’est pas pour percer les coffres, mais pour exploiter ce qui en sort. Un nom, une adresse, une date de naissance et un IBAN valides, c’est le kit parfait du faux conseiller bancaire, du faux agent des impôts, du deepfake vocal qui vous appelle par votre prénom, industrialisant ainsi le recel.
Et le pire est devant nous car face à ces passoires, les institutions n’ont qu’une réponse… davantage de centralisation !
L’Union européenne prépare ainsi l’interconnexion de tous les registres nationaux de comptes bancaires, ouverte aux cellules de renseignement financier, aux superviseurs, à la nouvelle autorité anti-blanchiment et aux services répressifs des 27 États membres, une sorte de FICOBA puissance 27.
Et depuis le 1er janvier, la directive DAC8 oblige les plateformes crypto à collecter les données de leurs clients pour le fisc, qui les rangera proprement, prêtes à être pillées. Et le règlement DORA, censé garantir la résilience du secteur, impose maintenant à chaque établissement de remettre aux régulateurs le registre complet de ses contrats informatiques, pendant que les autorités européennes publient la liste officielle des prestataires « critiques ». Le sous-traitant étant justement la porte d’entrée exploitée chez Arkéa, on centralise donc la carte au trésor en toute bonne conscience.

Le Paraguay vient pourtant de montrer en quelques heures ce que cette centralisation peut provoquer : une seule banque gérait les comptes de 60 % des adultes du pays et quelque 800 millions de dollars de fonds publics. Elle est tombée et rapidement, les comptes (puis le gouvernement) ont été gelés. Et comme au Japon, il n’y a même pas besoin de malveillance : un seul nœud central, une seule panne, et c’est tout l’ouest du pays qui ne peut plus retirer un yen.
Bien sûr, la BCE le sait parfaitement. Dans une note de ses économistes, elle juge utile de conserver chez soi 70 à 100 euros en espèces par personne, de quoi tenir 72 heures en cas « d’instabilité majeure ». Pendant ce temps, la France plafonne à 1 000 euros les paiements en liquide, et l’Europe pousse son euro numérique, que les commerçants ne pourront pas refuser, pour un lancement espéré en 2029.
Vu l’historique cahoteux de nos dirigeants et des banques (centrales ou non), il semble très raisonnable de garder quelques billets pour le jour où le numérique centralisé lâchera : ce jour est maintenant inévitable, et semble même se rapprocher très vite…

J'accepte les BTC, ETH et BCH !
1BuyJKZLeEG5YkpbGn4QhtNTxhUqtpEGKf
Vous aussi, foutez les banquiers centraux dehors, terrorisez l’État et les banques en utilisant les cryptomonnaies, en les promouvant et pourquoi pas, en faisant un don avec !
En revanche, si on peut extirper des millions d’euros sans être repéré, essayez de dépasser votre découvert autorisé d’un seul euro !
Le Paraguay a donc illustré ce qui peut se passer avec une banque numérique étatique. Si cela se passait tel quel ici, verrait on tous ses chauds partisans démissionner ?
C’est même plus lafôta Poutine ?
Ou alors, Poutine est une IA.
il y a longtemps que Poutine a été remplacé par un androïde en effet
oui, un andro-popov comme ils disent …
-> []
@pheldge : pas mal !
Un andropof ou andropov ?
J’arrive après. Mille excuses.
Merci patron pour ces rappels.
avec 100 € en liquide on ne va pas très loin et le chaos peut durer longtemps…
L’euro numérique va accélérer tout cela : l’impression de monnaie (facile en 1 clic….) et le contrôle (facile aussi en 1 clic…).
L’euro numérique, quand il sera incontournable, sonnera la fin de toutes nos libertés.
C’est peut-être bien la motivation pour placer Lagarde à l’Elysée…
Elle ouvrira un changement d’ère où il faudra aller jusqu’à elle ?
on restera à l’ère d’hiver ?
l’informatisation aura transformé l’Europe en un camp de concentration numérique : bien joué !
On va rigoler quand il y aura blackout.
Marrant cet anglicisme, ça a un rapport avec les fanfarons du 17 octobre ?
La dépense obligatoire dans les lubies étatiques le sera tout autant.
Vous arrivez encore à vous procurer des billets de cent euros ? Les distributeurs ne crachent que des coupures à cinquante au mieux…
De toutes façons, il faut un éventail de petites coupures et au minimum 500€ parce que cent euros ne suffisent pas pour les courses alimentaires d’une semaine pour deux personnes.
Euh Ari, t’exagère pas un peu là. Que manges tu sinon ?
Pour 5 personnes, nous sommes à 270 € par semaine et encore, cela a augmenté depuis 3 ans. Avant, c’était plutôt 220 €.
Caviar, champagne, foie gras !
Non je blague.
Mon couple mange normalement pour un ticket moyen entre 120/130 €/semaine, ce qui est dans votre niveau rapporté au nombre de personnes. Les cinq cents euros sont pour tenir une semaine avec d’autres dépenses en sus.
Caviar, champagne, foie gras, c’est le quotidien de MCA, au point qu’il en est presque dégoûté, mais bon, les apparences ont un coût … 😉
Exact, je reviens tout juste de la région champenoise le coffre plein… 😉
Ouais , c’est exactement notre dépense pour 2 par semaine
un ticket moyen entre 120/130 €/semaine ? quelle idée aussi que de vouloir manger de la viande à chaque repas, des cadavres d’animaux, que ça devrait être interdit par la loi ! et pis y doit y’a voir le pinard et la bibine qui gonflent sacrément l’addition, n’est-ce pas ? un plombier, ça se doit d’avoir une sacrée descente, quastion de prestige ! 🤣
Tout le monde n’a pas du rhum à prix d’ilien d’une île productrice…
Évidemment ta bibine « garantie locale », « circuit court », etc… mais brassée dinch Nord ne doit pas être si abordable que cela pour les doux sauvages…
les légendes ont la vie dure : « La bière Dodo (connue officiellement sous le nom de bière Bourbon) est fabriquée sur l’île de La Réunion.
Elle est produite à Saint-Denis de La Réunion par les Brasseries de Bourbon (appartenant au groupe Heineken), qui fabriquent cette bière blonde de type Pils (5 % d’alcool) depuis 1962. »
C’est même pas la faute aux Iraniens. Ah oui, Ils préfèrent attaquer les frigos. Et depuis que le ministre étranger aux affaires les a menacés, ils sont morts de trouille.
Je suis franchement déçu.
Résister à Trump et baisser le froc devant Barrot (de chaise) ?
L’état français a toujours placé la barre haut.
Aucun autre pays ne peut suivre.
Barre au gorille. 😀
Philou, t’es vraiment contagieux !
Theo n’a jamais eu besoin de moi … et tu devrais te réjouir qu’il n’ait pas ajouté une poignée de verre pilé pour accompagner la barre, quand elle remonte jusqu’aux amygdales ! 😉
« La banque, elle, évoque entre deux sourires crispés un incident « aujourd’hui maîtrisé » et assure que ses clients n’en subiront aucune conséquence »…
Pourtant, les publicités de cette société nous tympanisent sur le fait que ce sont les clients qui en sont les propriétaires indivis, leur épargnant entre autres la corvée de déclarer des affreux dividendes… Donc, la propriété subit un dommage et les propriétaires d’icelle n’en subissent aucun ? C’est de la phynance quantique ?
La pub, c’est le Crédit Mutuel. La banque qui a eu un souci, c’est Crédit Mutuel Arkéa, et il n’y a plus aucun lien entre les deux. Dommage que le Crédit Mutuel, lorsqu’il a essayé d’interdire à l’autre de continuer à utiliser la même dénomination sociale, n’ait pas obtenu gain de cause. La confusion lui est aujourd’hui préjudiciable.
Merci d’avoir mis fin à mon ignorance !
À prendre pour ce que c’est : jechange.fr/banques/news/credit-mutuel-arkea-118-millions-une-partie-recuperee-reste-monero-intracable
Je pense que c’est bidon, juste pour « restaurer la confiance ».
A t on retrouvé les pertes du braquage de Le Louvre ou d’autres où la valeur des artefacts dérobés n’est pas mince ? Après des mois d’enquêtes où une masse d’enquêteurs a été missionnée, officiellement ?
Je ne parle même pas du braquage de la boutique De Beers d’hier…
Très étonné que des gousses aient pu y rentrer casqués avec des vêtements ne correspondant pas à la clientèle habituelle?
Une chose est sûre : les plaques d’immatriculation de leurs deux roues étaient nickel, quoique probablement fausses car sinon la vaillante police municipale parisienne n’aurait pas manqué de les intercepter.
Toujours plus de centralisation… et de surveillance? Au prétexte des déboires causés par ladite centralisation toujours plus poussée puisque « si ça ne marche pas, c’est qu’on n’a pas été assez loin »….
D’autre part, accuser l’outil et non ceux qui l’utilisent, c’est comme accuser la guerre de l’inflation sans accuser aucunement ceux qui l’ont rendue inévitable. Pareil pour « le terrorisme »…
le retour des « couteaux fous », en quelque sorte.
et toujours plus d’entraves : lecourrierdesstrateges.fr/lhumeur-de-veerle-une-maire-chouanne-veut-supprimer-la-liberte-de-reunion/
L’administration et les politiques sont vraiment en roue libre pour entraver la vie des gens…
Normal : l’état ne remplit plus ses fonctions régaliennes minimales, et il existe des risques non nuls que le matériel municipal de fasse démolir sans que l’état n’interviennent, en laissant les maires se démerder avec ça (sachant que sa police n’a pas pour mission d’empêcher des casseurs un peu déterminés de foutre la merde).
Pour le maire, l’équation est simple :
1. On s’en fout, on laisse tout détruire et seulement après on fait reconstruire, en augmentant les impôts locaux pour le coût des réparations (en sachant que l’Administration mettra ses gros doigts velus pour en profiter pour refaire construire beaucoup plus cher, avec les nouvelles normes.
2. Certains maires tentent de trouver des solutions comme celles décrites ici, auxquelles ils ne croient pas vraiment (la preuve, elle l’a annulé deux heures après) pour tenter de mettre des rustines.
C’est la déliquescence de l’état qui est en cause ici, et pas l’attitude de la mairoresse.
elle l’a annulé deux heures avant que l’audience n’ait lieu…
iA voll.
Schoen…grabren. (dis, t’as la ref, dis dis)
« Les règles existaient mais personne ne les appliquait. »
Ça représente un travail à faire avec un manque de moyens consternant puisque l’État limite de façon incompréhensible, sa ponction à 57% de l’activité économique.
« alors que le contribuable a eu droit à sa double authentification depuis plus d’un an »
Avec un mot de passe à vingt caractères, ce qui raisonnablement conduit à utiliser une phrase favorite au lieu d’une suite décousue de six signes…
Dans les faits, il y a une triple barrière puisqu’il faut maintenant une question subsidiaire genre première voiture achetée…
« industrialisant ainsi le recel. »
Déjà reçu des sms avec nom, prénom, adresse réels correspondant au téléphone pour demander une rallonge de frais de transport d’un colis en usurpant l’identité d’une société opérant en symbiose avec un site d’annonces d’occasions très connu. Réflexe : interroger le site du transporteur par un accès googueulisé et non par le lien généreusement offert ! J’avais à ce moment là des commandes en cours d’acheminement qui auraient pu m’enduire en erreur !
mondial relay pour ne pas le nommer !!!
Puisque vous le dîtes, sachant que cette identité était usurpée.
un coup; des Russes, c’est signé !
Oui nom, prénom ville etc… j’avais soupçonné aussi mondial relay et je n’ai pas souvenir d’avoir été avertie du piratage de leurs (nos) données
c’est souvent que je reçois des emails frauduleux se faisant passer pour eux mais il y a toujours une ou plusieurs erreurs qui les trahissent !
Ce n’est pas ce que j’ai voulu dire : quand je m’inscris sur un site j’ajoute à mon nom, après un espace, 2 lettres correspondant au site : AZ pour Amazon, MR pour Mondial Relay etc… comme ça je sais qui a vendu ou s’est fait pirater mes coordonnées (NORAUTO vend à tout vent) et dernièrement c’est Mondial Relay qui s’est fait pirater.
Futé
je dirai même plus,
masculin !pas con …Excellent, merci pour la combine.
C’est systématique : en cas de doute (c’est rare, la plupart du temps, ça ressemble tellement à du phishing que ça vole à la corbeille immédiatement), je vais toujours voir sur le site, que j’ai mis en favori localement.
Ce me semble la plus basique des précautions. Même (et surtout) si ça vient d’EDF, de Véolia ou de Maman-état…
retirer de l’argent devient un vrai marathon quand les DAB se font très très rares
tu peux pas faire de paiement de plus de 1000 euro.
rappelons que le liquide est DEJA interdit de fait …
« En France, il est strictement interdit de payer plus de 1 000 € en espèces à un professionnel ou un commerçant (selon l’article L112-6 du Code monétaire et financier) »
Pour l’instant, entre particuliers, c’est libre jusqu’à 15.000€, semble t il
.
on peut tester le système si tu veux
tu me donnes 15 000 boules , juste pour voir
Quelle voiture en contrepartie ?
Ca dépend de qui : si tu veux acheter une Maserati à Monaco et que tu es garde des sceaux, tu peux y aller…
Monaco, c’est une principauté !
Panne mondiale Microsoft Outlook depuis hier 18h54
franceinfo.fr/internet/microsoft/une-panne-mondiale-touche-la-messagerie-outlook-de-microsoft-les-mesures-pour-la-resoudre-ne-fonctionnent-pas-comme-prevu_8280422.html
Pour info, une très grande partie de la machine administrative française utilise Outlook.
Bill touche pas une bille
https://reseauinternational.net/bill-gates-une-immense-catastrophe-pourrait-saverer-necessaire/
ou roi de l’entourloupe
le point d’exclamation sur le sigle Outlook comment à me chauffer sérieusement
que branlent-ils ?
Patronitude peut pas régler le problème ?
quel point d’exclamation ??
ça fonctionne aujourd’hui (je l’utilise constamment !)
tu passes pas par microsoft365 sans doute
Avoir une appli aussi critique sur le cloud, il faut avoir le courage. Pas moi.
la redondance nous protège
mais si ça continue on va passer à un OS russe
pas possible ces amerloques, c’est des boulets
Le jour où tu te branches sur un truc russe, fais-nous signe : ça nous fera marrer…
« la redondance nous protège »
On sent l’expert en cyber sécurité 😆
Surtout avec Microhard 365, qui pille tes données en temps réel avec ton consentement exprès 😂
non, c’est l’outlook du ministère de la vérité !!!
Ca a fonctionné un quelques heures ce matin, et puis plus rien…
quel intérêt d’utiliser encore outlook, quand il existe des alternatives (thunderbird) ?
C’est pas moi, m’sieur : c’est mon employeur.
Du coup j’ai une bonne excuse pour ne plus rien branler cet après-midi.
trop c’est trop
je passe sur Astra Linux
youtube.com/watch?v=4IFiqJjIPFk
Habeas Linux le grand
Des années que je roule sur roundcube et que j’emmerde nos administrateurs pour qu’ils nous passent enfin sous Nunux.
Les ânes qui n’ont pas soif, toussa.
Un p’tit avant goût d’un grand blackout bientôt ?
» FICOBA puissance 27 » , le seuil de l’empire Gogol !
HS : en souvenir du Bataclan
ripostelaique.com/merci-a-la-ville-de-ronchin-davoir-donne-le-nom-de-ma-fille-nathalie-a-un-square/
Patrick Jardin, l’homme qui s’est fait blacklisté de partout, même de cnews, parce que ce qu’il dit dérange vraiment.
yes, je suis 100% avec lui (j’avais d’ailleurs acheté son bouquin)
Ce mec reste droit dans ses bottes jusqu’au bout, les autres se sont fait acheter.
Je ne savais pas qu’il avait sorti un bouquin. je vais aller voir ça.
vive NDA !
bvoltaire.fr/il-faut-reprendre-notre-liberte-nicolas-dupont-aignan-veut-un-choc-productif/
il est brave le NDA …
On l’aime bien, au village.
et un ticket NDA-Lisnard ça te plairait pas ?
dans l’esprit de la V ème, ça serait plutôt NDA qui ferait allégeance à Lisnard, et ça, je ne l’imagine pas une seconde : Retailleau, NDA, Zemmour, Philippe et Attal et même MLP se réclament tous du « gaullisme », un mot qui ne veut plus dire grand chose aujourd’hui tellement il a été galvaudé, et ils prétendent tous en être la seule incarnation valable …
et aucun ne se réclame du Giraudisme !!!!
l’Histoire ne retient que les vainqueurs … qui se réclame du chabanisme ? voire même du giscardisme ? 😉
Macrotte sur la même ligne que Philou et Habeas !!!
pgibertie.com/wp-content/uploads/2026/11/capture-decran-2026-11-06-212320.png
de lisnard à glucksmann ..
ce gars est vraiment frappindingue.
comme il n’a aucune colonne vertébrale, il pense que tout ça c’est kif kif bourricot.
il ne peut comprendre l’allergie à tout ce qui représente la gauchiasse.
Ce qui tend à démontrer de quel bord est vraiment Lisnard
ou alors, c’est pour le discréditer justement !
bin voyons, tu te fies à Macron pour ça ? je croyais qu’ici, on était capable de juger par soi même, apparemment, non, il faut toujours quelqu’un, une « autorité » qui explique le pourquoi du comment … triste, sinon désespérant !
Pffffffff !
Rasoir d’Ockham : c’est justement parce qu’on ne peut pas lui accorder une quelconque autorité dans ce domaine que je dis qu’il considère vraiment Lisnard comme étant de son bord politique. Et puis l’idée qu’il citerait Lisnard juste pour le discréditer est absurde. Dans ce cas n’aurait-il pas du citer Knafo, Bardella et le reste de l’extrême droâte ?
Non, Lisnard ratisse des voix libérales pour l’extrême centre, c’est tout.
Pheldge, je prends le pari: au 2e tour Lisnard appellera à voter contre le RN, peu importe qui sera en face.
si c’est le RN contre Mélenchon, je doute qu’il appelle à voter pour Mélenchon …
Et je doute qu’il appelle à voter RN non plus. CQFD.
laisser les électeurs décider, en leur expliquant qu’ils ont le choix entre la peste et le choléra, ça n’est pas exactement la même chose que de leur dire de ne pas voter RN …
Vous êtes vraiment impayables, au début c’était Knafo, contre qui vous n’aviez pas de mots assez durs, quand elle était candidate à la Mairie de Paris, à vous lire, c’était le diable, et aujourd’hui, c’est Lisnard.
En fait vous attendez le Messie libéral, tout en vomissant l’idée de l’homme providentiel, ça serait comique en d’autres circonstances …
Lisnard, homme providentiel ?? Candidat accepté par Makron, et favori de Contrepoints ? T’es en plein dans la wishful thiniking. Des faits, Phledge, donne moi des faits. rien que son programme le disqualifie d’entrée de jeu.
Ah, tiens, les élections pour la mairie de Paris, où ta Sarah a appelé à voter Dati au second tour. Content ? 😀
doc fais pas semblant, tu rejettes Lisnard, c’est pas lui que tu voies en sauveur …
tu parles, il essaye de faire comme s’il décidait encore de quelque chose, et décerne des brevets de « candidats acceptables ». L’arc républicain selon Lui, en quelque sorte …
et voilà son plan à la macrotte
facebook.com/groups/tintinmemesetparodies/permalink/2491859761340363/
Je vous conseille à tous de garder par devers vous de vraies monnaies: or, USD, CHF, RUB.
En effet, la monnaie que vous utilisez tous les jours a vocation à dispapraître tant c’est un montage bancal qui ne peut fonctionner à terme. Les déséquilibres de Target 2 ne font que masquer la vérité.
j’ai encore des dollars de l’AMGOT ! ça compte ? (c’est pour un ami roumain !)
Bonjour,
Moi c’est le trop plein de sécurité qu me prive de libertés. Rendez-ces gens responsables, vous verrez qu’ils adopteront de bonnes pratiques. Peut-être alors nous n’aurons plus à prouver notre identité constamment, renforçant d’autant plus le risque sécuritaire.
Cdt.
M.D
enfin un commentateur poli !!! 😉
Bonjour,
Oui, un exemple à suivre.
Amicalement
A.
PS: Et sans sarcasme, j’aime beaucoup les commentateurs mettent des majuscules et des points (en hommage à Chuck Norris comme chacun le sait)
Avoir du cash, c’est bien.
Encore faudra-t-il trouver un magasin qui accepte une transaction lorsque l’informatique est HS (Hors Service).
Le cash permet de se passer d’informatique. C’est justement pour ça que c’est combattu par nos tarés de l’ue.
Je suis à peu près certain que si l’internet tombe, la caisse de la supérette du coin ne fonctionnera plus.
A très court terme: La vendeuse refusera de faire uen transaction hors procédure, CaD sans la caisse.
A court terme, la supérette sera pillée, et votre cash, vous pourrez éventuellement aller voir chez un fermier ou un voisin si il veut bien vendre de ses produits. En espérant que ledit voisin croie à un retour à une normalité qui redonne de la valeur à vos €.
Si la caissière a faim, elle acceptera.
Et si elle n’accepte pas plata, ça sera plomo.
La caissière état l’employé de son patron,qui ne sera pas là et lui interdira de prendre des initiatives, parce que en France toute initiative est mal vue, elle fera comme la procédure le demande. Répondre: « Désolé, je ne peux pas encaisser. Le magasine est fermé. Je suis désolé. Mais ce sera bientôt rétabli ».
bob, si la caissière a faim, elle se servira d’abord dans le stock, puis elle fichera le camp. Mais croire qu’elle restera à son poste, dévouée, comment dire …
Oui, et la marmotte…
Et si l’euro n’est plus accepté par la caissière , elle acceptera encore moins des monnaies étrangères .
Nous avons un créé monde plus complexe que nous ne sommes capables de gérer (ex outlook, ex pannes de jus) . En plus, comme le temps de la pax occidentalis est terminé et que nous avons benoîtement pensé qu’il serait éternel, nous nous trouvons bien dépourvus maintenant que l’hiver est revenu. La revanche du paysan va bientôt advenir.
Non, ce ne sera pas la revanche du paysan : si ça dégénère, nos gouvernants feront main basse sur leurs biens et sur leur production afin de parer aux émeutes de la faim, et ils seront laminés comme de vulgaires koulaks.
Pour une description plus fournie de ce qui se passera pendant l’Apocalypse, prière e se renseigner chez notre ilien, car c’est chez lui que se trouve ma boule de cristal.
Je suis convaincu que l’holodomor n’était aps, au départ, voulu, mais une conséquence d’un gouvernement qui a voulu éviter des émeutes de la faim dans les villes.
Après coup, il est bien possible que l’effet secondaire aie été plaisant pour le Parti.
Surtout lorsque les fermiers se pendaient dans leur grange au lieu de planter une fourche dans le ventre d’un officiel du parti. Mort pour mort…
C’est un point de vue.
Faudrait expliquer aussi pourquoi les paysans laissés sans rien ont eu également interdiction de se déplacer.
La connerie n’explique pas tout. Surtout quand on parle de psychopathes.
Oui, c’est la thèse soutenue par Lacroix-Ritz qui, malgré son tropisme amusant, n’en est pas moins pertinente sur ce sujet.
Ca me rappelle Tocqueville à propos des protestants qui voyaient les indiens se défoncer à l’eau de feu « cherchez pas à les aider, ils recommenceront demain ».
Vous voyez un communiste mettre en cause la sincérité de l’action d’un autre communiste ?
À part si c’est un déviant comme Trotsky, mais même là, seulement pour les actions d’après son égarement.
Cette thèse ne tient debout que parce qu’on nous a fait croire qu’il y aurait la moindre différence entre les malades nazis et les malades cocos.
Je vous rejoins sur ce point, j’ai de plus en plus de mal à différencier ces deux idéologies.
De là à organiser la mort de tous ceux qui vous nourrissent, bof bof.
Elle met en avant la lourdeur du béhémoth administratif et la violence aveugle des exécutants zélés.
Ah, non, tous ne sont pas morts. Ce n’était pas le but et ça n’a pas été le résultat non plus.
Les nazis non plus ils ne sont pas arrivés à tuer tous les juifs.
Les « ennemis du peuple », c’était les « koulaks », c’est-à-dire les paysans un peu moins pauvres, qui avaient atteint cet état en travaillant.
Les ennemis du communiste sont tous ceux qui arrivent à s’en sortir par eux-mêmes.
A propos de nazis j’en ai lu une bien bonne qui laisse à réfléchir :
« Les nazis n’ont pas perdu la guerre, ils ont simplement sacrifié l’Allemagne. »
Et m’est avis qu’il y a eu un sacré recyclage…
Patron de la CIA, juriste UE, ingénieur en chef de la NASA…Paperclip dans toute sa splendeur.
Mes collègues font des loopings quand je leur fais remarquer que la moitié des américains ont une racine en germanie, que leur ralliement à la cause française en 17 était loin d’y être acquise et que la langue de Derrick a manqué de peu d’être leur langue officielle.
Pas CIA, mais OTAN, pardon…
Adolf Bruno Heinrich Ernst Atchoum Heusinger
Durant WW2, les nazis ont veillé à ce que le ravitaillement général de la population soit convenablement assuré et ce n’a été que durant les tous derniers mois que c’est parti en quenouille.
Ouais bin pas pour tout le monde.
Sur les photos d’époque, on voit bien que les jeunes français étaient loin d’être aussi grassouillets que les petits gunter.
« je connais cette théorie…. »
youtube.com/watch?v=KKxB61zWNd4
euh, le Camarade Grominescu nous fait remarquer que la thèse soutenue par Lacroix-Riz tient en trois feuille, sans filtre, et qu’elle est assez fumeuse … Une argumentation assez pauvre en fait, pauvre comme Job, ça va de soi ! 🤣
« trois feuille »? 😆
chutttt ! c’est pour l’Ancien …
Les branches sont faites pour s’y raccrocher, n’est-il pas ? 😓
et c’est tout un art … 😉
IDmitry Orlov dans « L’Europe d’une guerre à l’autre », donne des éléments de compréhension, que je vous encourage à lire.
N’oublions pas que, pendant la guerre froide, tous les récits étaient bons à prendre pour critiquer Staline, mais pour de mauvaises raisons: en réalité, c’est le national-communisme de Staline qui était critiqué, et non le communisme lui-même, dont les Occidentaux s’accommodaient fort bien comme l’a montré Pierre de Villemarest (ancien de la DGSE pendant la guerre froide). Nos schémas hérités de la guerre froide ne correspondent pas tout à fait à la vérité historique, car il y a une part de propagande.
En gros, sur fond de dévaluation des monnaies, les Soviétiques avaient d’équipements industriels, qu’ils pouvaient payer en or, monnaie ou… céréales.
Il se trouve que les pays de l’Ouest ont refusé l’or comme moyen de paiement lors de toutes transactions avec l’Union Soviétique (ceci est connu comme le » blocus de l’or « ). Il s’ensuivit que l’Ouest n’acceptait plus qu’un seul moyen de paiement : les céréales.
Le gouvernement soviétique a donc envoyé ses céréales à l’Ouest, non pas pour affamer une partie de la population, mais parce qu’il n’y avait pas d’autres solutions pour payer l’approvisionnement en équipements, auquel l’URSS ne voulait pas renoncer.
Ensuite, Staline a compté sur une nouvelle moisson, mais le pays a subi une sécheresse. Dans l’urgence, des efforts furent faits pour recevoir des céréales depuis la Perse qui avait accepté l’or. Malheureusement, la catastrophe avait déjà commencé.
Donc c’est bien une décision de Staline qui a provoqué l’Holodomor, mais pas « pour affamer la population », et encore moins la population ukrainienne puisque d’autres régions étaient concernées.
Ça, c’est la théorie communiste. La réalité est un peu plus brutale.
L’économie administrée ne marche tout simplement pas.
Et la bureaucratie appelle la corruption.
D’où des chiffres de production totalement fantaisistes et toute la suite.
L’Ukraine était à l’époque, comme aujourd’hui, le grenier par excellence. Elle a donc été plus durement touchée. Mais c’est vrai qu’elle n’a pas été une cible en soi. La vraie cible, c’était les koulaks.
Je me faisais la réflexion suivante: imaginons, soyons fous, qu’un Milei français vienne mettre de l’ordre dans le bouzin français.
Même si ce miracle se produisait, cela ne servirait pas à grand chose avec les crétins que les parents et l’EdNat fabriquent de nos jours. Quarante ans de fabrique du crétin et vous avez deux générations incapables de faire quoi que ce soit. Et les quelques individus brillants que la France produit malgré le matraquage, ils vont tous à l’étranger.
Dans tous les cas de figure, CPEF.
Cela me rend profondément triste.
quand on paie cash les conséquences de ses propres conneries, on peut apprendre très vite…
@breizh +1 , rien n’est donc perdu.
Ces crétins préfabriqués n’ont même plus à réfléchir. On a inventé le bouchon solidaire. Vive la solidarité.
À propos de crétin, une palme d’or :
lemediaen442.fr/marine-tondelier-veut-interdire-le-tabac-aux-jeunes-generations-legaliser-les-drogues-et-augmenter-le-smic-sans-en-chiffrer-le-cout/
Non.
S’il s’avère qu’une poignée d’enculés suffit à tout renverser (nazebroques, islamouille, lumpen sans laisse), une minorité encore plus infime de gens intelligents peut très bien tenir la barre.
En Chine, la génération de l’enfant unique est privée des manettes: ils sont beaucoup trop cons. Conséquence ? Le pays maintient quand même le cap.
il suffit d’1 ou 2 excités…..
youtube.com/watch?v=ie2Blgyqi90&t=1s
Bah si c’est Thierry Roland qui l’dit.
Vous connaissez la production d’ingénieurs en Chine? C’est plus que toute l’europe et peut-être les US réunis.
Comparez avec celle de la France, en tenant compte de la différence de population. On est de 1 à 5.
Vous ne fabriquez pas le nombre d’ingénieurs nucléaires nécessaires à la construction d’une vingtaine de réacteurs nucléaires en 2 ou 3 ans. Il en faut plutôt 25.
Bref, CPEF.
Flûte, j’essayais de voir le verre à moitié plein.
C’est clair qu’en volume de diplômés, ils nous écrasent.
Mais je prends le souci à l’envers: la France actuelle a besoin de 0 ingés, seulement des techniciens pour faire tourner la machine et des décideurs qui décident, mais surtout rien entre les deux.
Quand on aura des investissements, on en reparlera.
et pour la plupart des « ingénieurs » français, la physique nucléaire c’est du chinois !!! la boucle est bouclée ! 😜
La France n’a pas besoin de savants!
CQFD!
et puis, les iraniens forment plein d’ingénieurs eux-aussi…
Oui, et cela fait des dizaines d’années. Et nombreux sont ceux qui restent (ou partent) à l’étranger. Même en Roumanie, j’en connais pas mal.
tu tiens tant que ça à aggraver ton cas ? tu trouves qu’il n’est pas assez sérieux déjà ?
La République ! Pas la Grance puisqu’ elle en importe à pleins tonneaux !
Et ça dépend de la valeur des diplômes…
Personne n’oserait mettre en doute, du moins ici, la valeur de ceux délivrés par l’université du Wisconsin !
Au-delà même du diplôme, seule la mention fait foi.
où l’on reparle de Teddy….
ripostelaique.com/teddy-riner-un-cauchemar-pour-melenchon/
Arcep contre IA
universfreebox.com/article/601358/numerique-et-ia-larcep-pousse-leurope-a-prendre-des-mesures
HS :
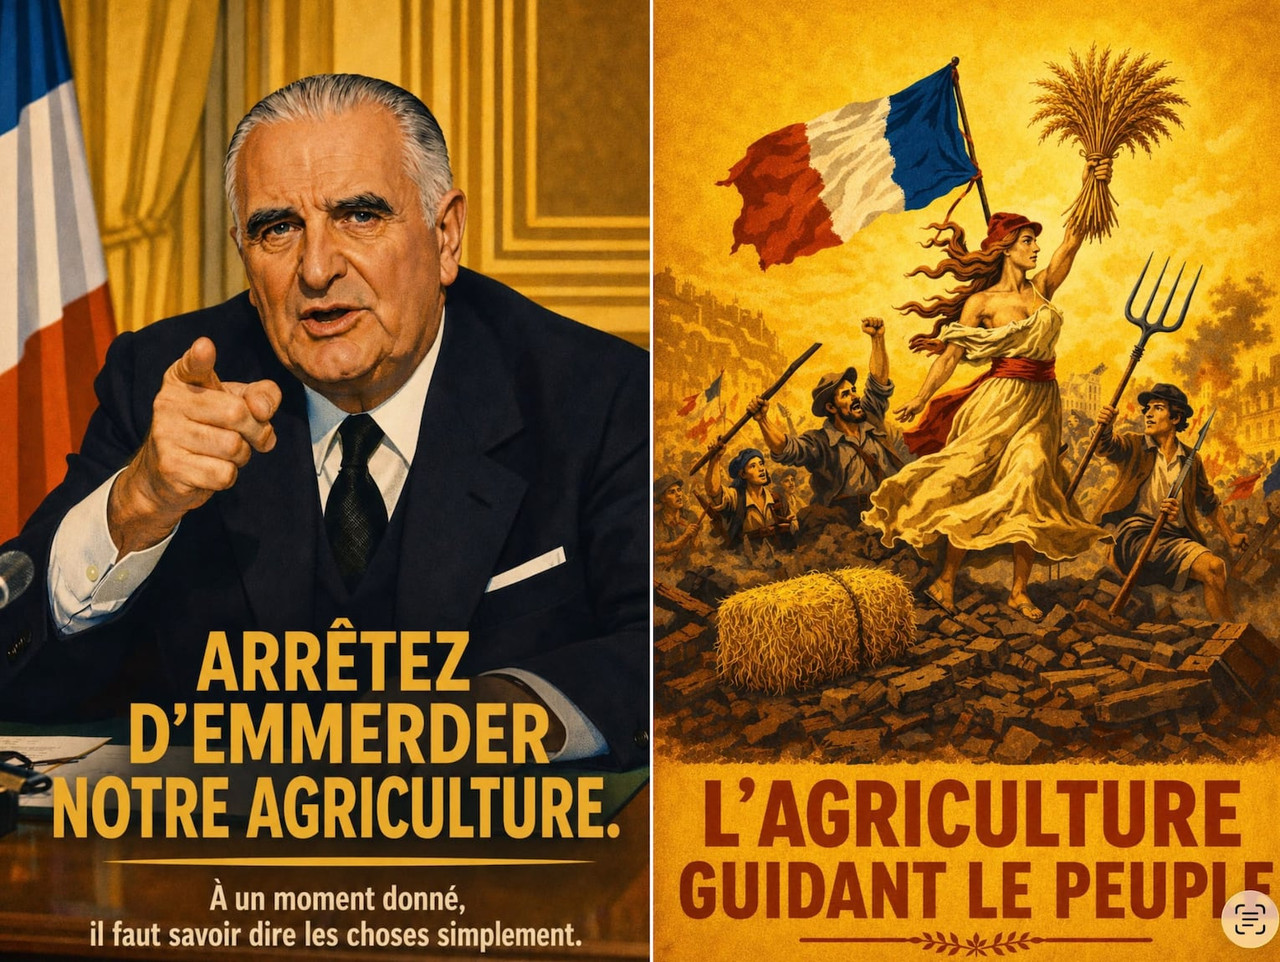
pour signer la pétition sur le site de l’AN :
petitions.assemblee-nationale.fr/initiatives/i-7004
pourquoi se limiter à l’agriculture ? Les politiques emmerdent tout le monde et tous les secteurs d’activités et de vie.
pfff … jamais contents ! c’est un début, non ?
Faut bien commencer quelque part !
Sur l’IA et le totalitarisme qui l’accompagne :
Les livres d’Arian Bilheran sont très intéressants.
Un aperçu sur You tube , son dernier livre Un entretien ( 1h30):
Psychopathologie du totalitarisme.
Il y a aussi Marion Saint-Michel (et d’autres) sur la gouvernance perverse
https://www.youtube.com/watch?v=BRjwcRjwjxg
Hs : la propriété privée en France : lecourrierdesstrateges.fr/changer-ses-volets-sans-papier-en-mairie-cest-1-200-euros-damende-minimum/
Tout ce qui n’est pas autorisé explicitement est interdit, c’est simple, non?
Nous sommes revenus sous l’emprise du IVme Reich (cf Winston C.)
Un gars sur X fait une très intéressante hypothèse de scénario sur les manoeuvres politiques concernant le développement des IA :
x.com/brivael/status/2121191596943163532
Je me demande ce qu’en pense le patron ?